Narasi Strategis – Anak muda Indonesia semakin mengandalkan pinjaman online (pinjol) dan layanan paylater karena faktor kemudahan akses, kebutuhan konsumsi, dan tekanan sosial, sebagaimana data OJK 2023 tunjukkan. Artikel ini mengupas lima alasan utama mengapa mereka memilih produk keuangan digital tersebut.
Faktor Kemudahan Akses Digital
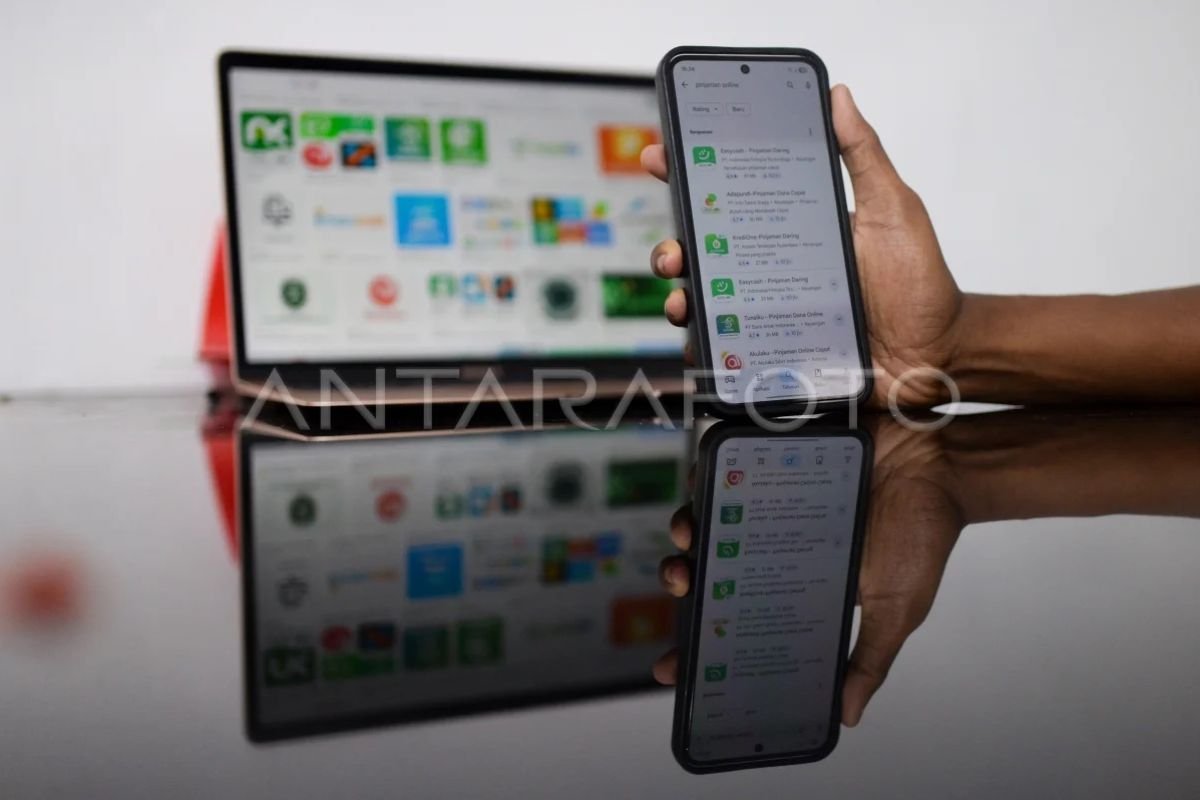
Platform pinjol dan paylater menawarkan pendaftaran dalam hitungan menit melalui aplikasi smartphone. Tanpa harus mengunjungi kantor cabang, pengguna dapat mengunggah KTP, selfie, dan data pekerjaan, lalu mendapatkan persetujuan otomatis. Kecepatan ini menjadi salah satu alasan anak muda pinjol yang paling menonjol, terutama bagi generasi yang terbiasa dengan layanan on‑demand.
Kebutuhan Konsumsi Instan
Gaya hidup serba cepat menuntut pembelian barang dan layanan secara langsung, mulai dari fashion, gadget, hingga makanan delivery. Ketika saldo rekening belum cukup, paylater menjadi solusi sementara yang tidak memerlukan kartu kredit. Menurut survei fintech, 62% responden berusia 18‑30 tahun mengaku menggunakan paylater untuk memenuhi kebutuhan harian yang tidak terduga.
Pengaruh Media Sosial dan Influencer
Influencer di Instagram, TikTok, dan YouTube sering mempromosikan kode voucher atau cashback khusus untuk layanan pinjol. Konten yang menampilkan “beli sekarang, bayar nanti” menciptakan persepsi bahwa kredit digital adalah bagian dari tren lifestyle. Dampak psikologis ini menambah satu alasan anak muda pinjol yang bersifat sosial‑kultural.
Penawaran Cashback dan Diskon Eksklusif
Banyak fintech menawarkan promosi cashback, diskon merchant, atau poin reward bagi pengguna pertama. Insentif finansial ini menurunkan beban biaya efektif pinjaman, sehingga lebih menarik dibandingkan pinjaman konvensional. Bagi konsumen muda, nilai tambah ini menjadi pertimbangan penting dalam memilih layanan.
Kurangnya Literasi Keuangan
Paradoxically, generasi digital yang cerdas secara teknologi belum tentu menguasai dasar‑dasar keuangan. Banyak yang belum memahami APR (Annual Percentage Rate), denda keterlambatan, atau konsekuensi kredit macet. Keterbatasan literasi ini mempermudah penyedia layanan untuk menonjolkan kelebihan produk tanpa menekankan risiko, menambah satu lagi alasan anak muda pinjol.
Implikasi jangka panjangnya meliputi peningkatan beban utang konsumen, potensi penurunan skor kredit, serta tekanan pada regulator untuk menyeimbangkan inovasi dengan perlindungan konsumen. Pemerintah dan OJK telah memperketat batas pinjaman dan mewajibkan transparansi biaya, namun edukasi keuangan tetap menjadi kunci mengurangi ketergantungan pada pinjol.
Dengan memahami lima faktor di atas, pembaca dapat menilai apakah penggunaan paylater atau pinjaman online memang sesuai dengan kebutuhan atau sekadar mengikuti tren. Langkah bijak selanjutnya adalah membandingkan suku bunga, membaca syarat & ketentuan, serta mengatur anggaran pribadi sebelum mengklik “Ajukan Sekarang”.